급여명세서를 보다가 근로장려금이 문득 떠올랐다. 정기신청은 매년 5월이라고만 알고 있었는데, 검색을 하다가 반기신청이라는 말을 처음 봤다. 마침 지금이 그 시기라는 것도 이번에 알아서, 국세청 원문을 직접 열어 신청 대상부터 기간까지 확인했다.
미리 보면 이렇습니다
- 🗓️ 2026년 상반기 소득분 반기신청 기간은 9월 1일부터 15일까지다. 확인일: 2026년 8월 25일
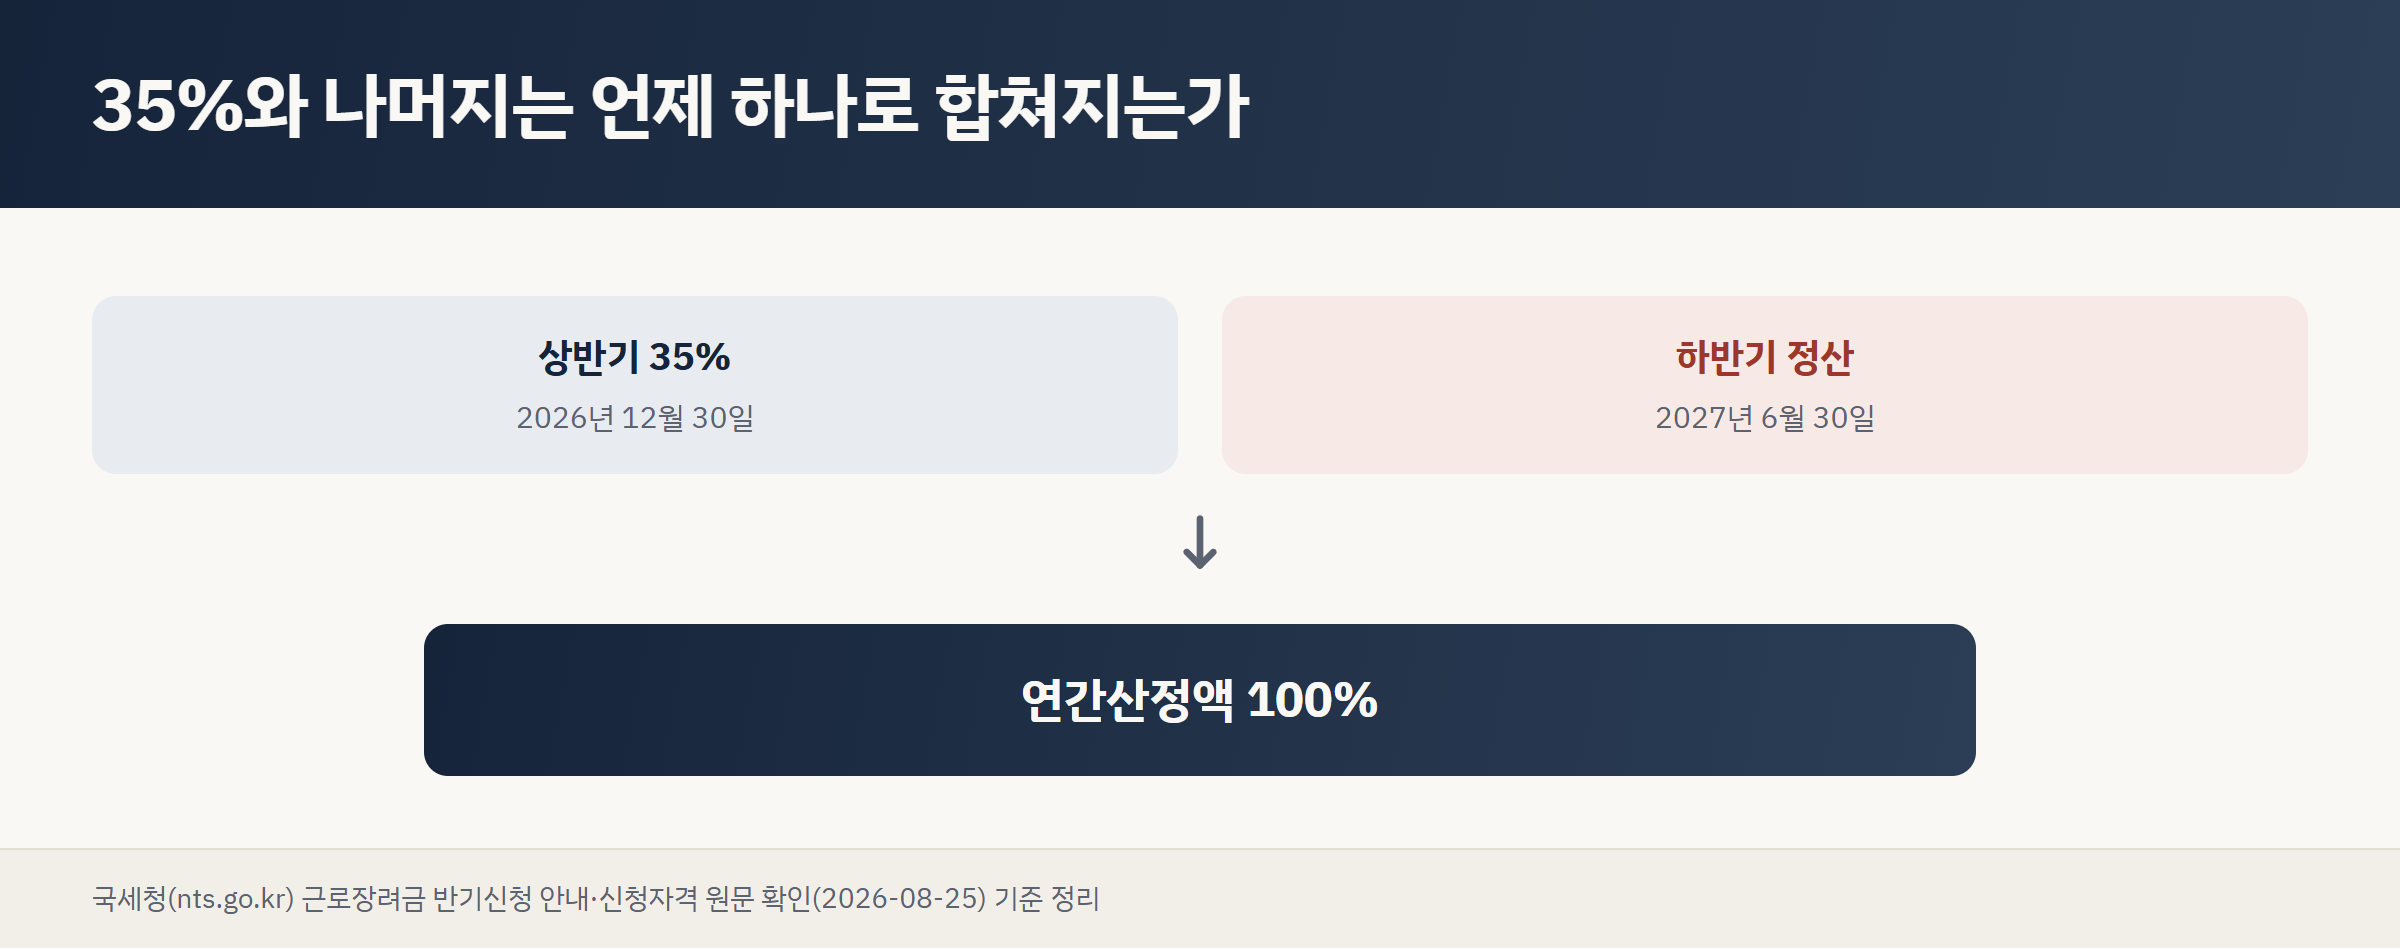
- 💰 신청해도 상반기엔 연간 산정액의 35%만 먼저 받는다. 나머지는 2027년 6월에 정산한다
- ⚠️ 반기신청은 근로소득만 있는 사람만 대상이다 — 사업소득이나 종교인소득이 있으면 정기신청으로 넘어간다
목차
- 9월 1일이 개시일이라는 걸 이번에 알았다
- 반기신청과 정기신청, 뭐가 다른가
- 소득 기준부터 확인했다
- 재산 기준도 따로 있었다
- 받는 돈은 왜 35%부터 시작하는가
- 신청 방법 네 가지를 확인했다
- 자주 묻는 질문
9월 1일이 개시일이라는 걸 이번에 알았다
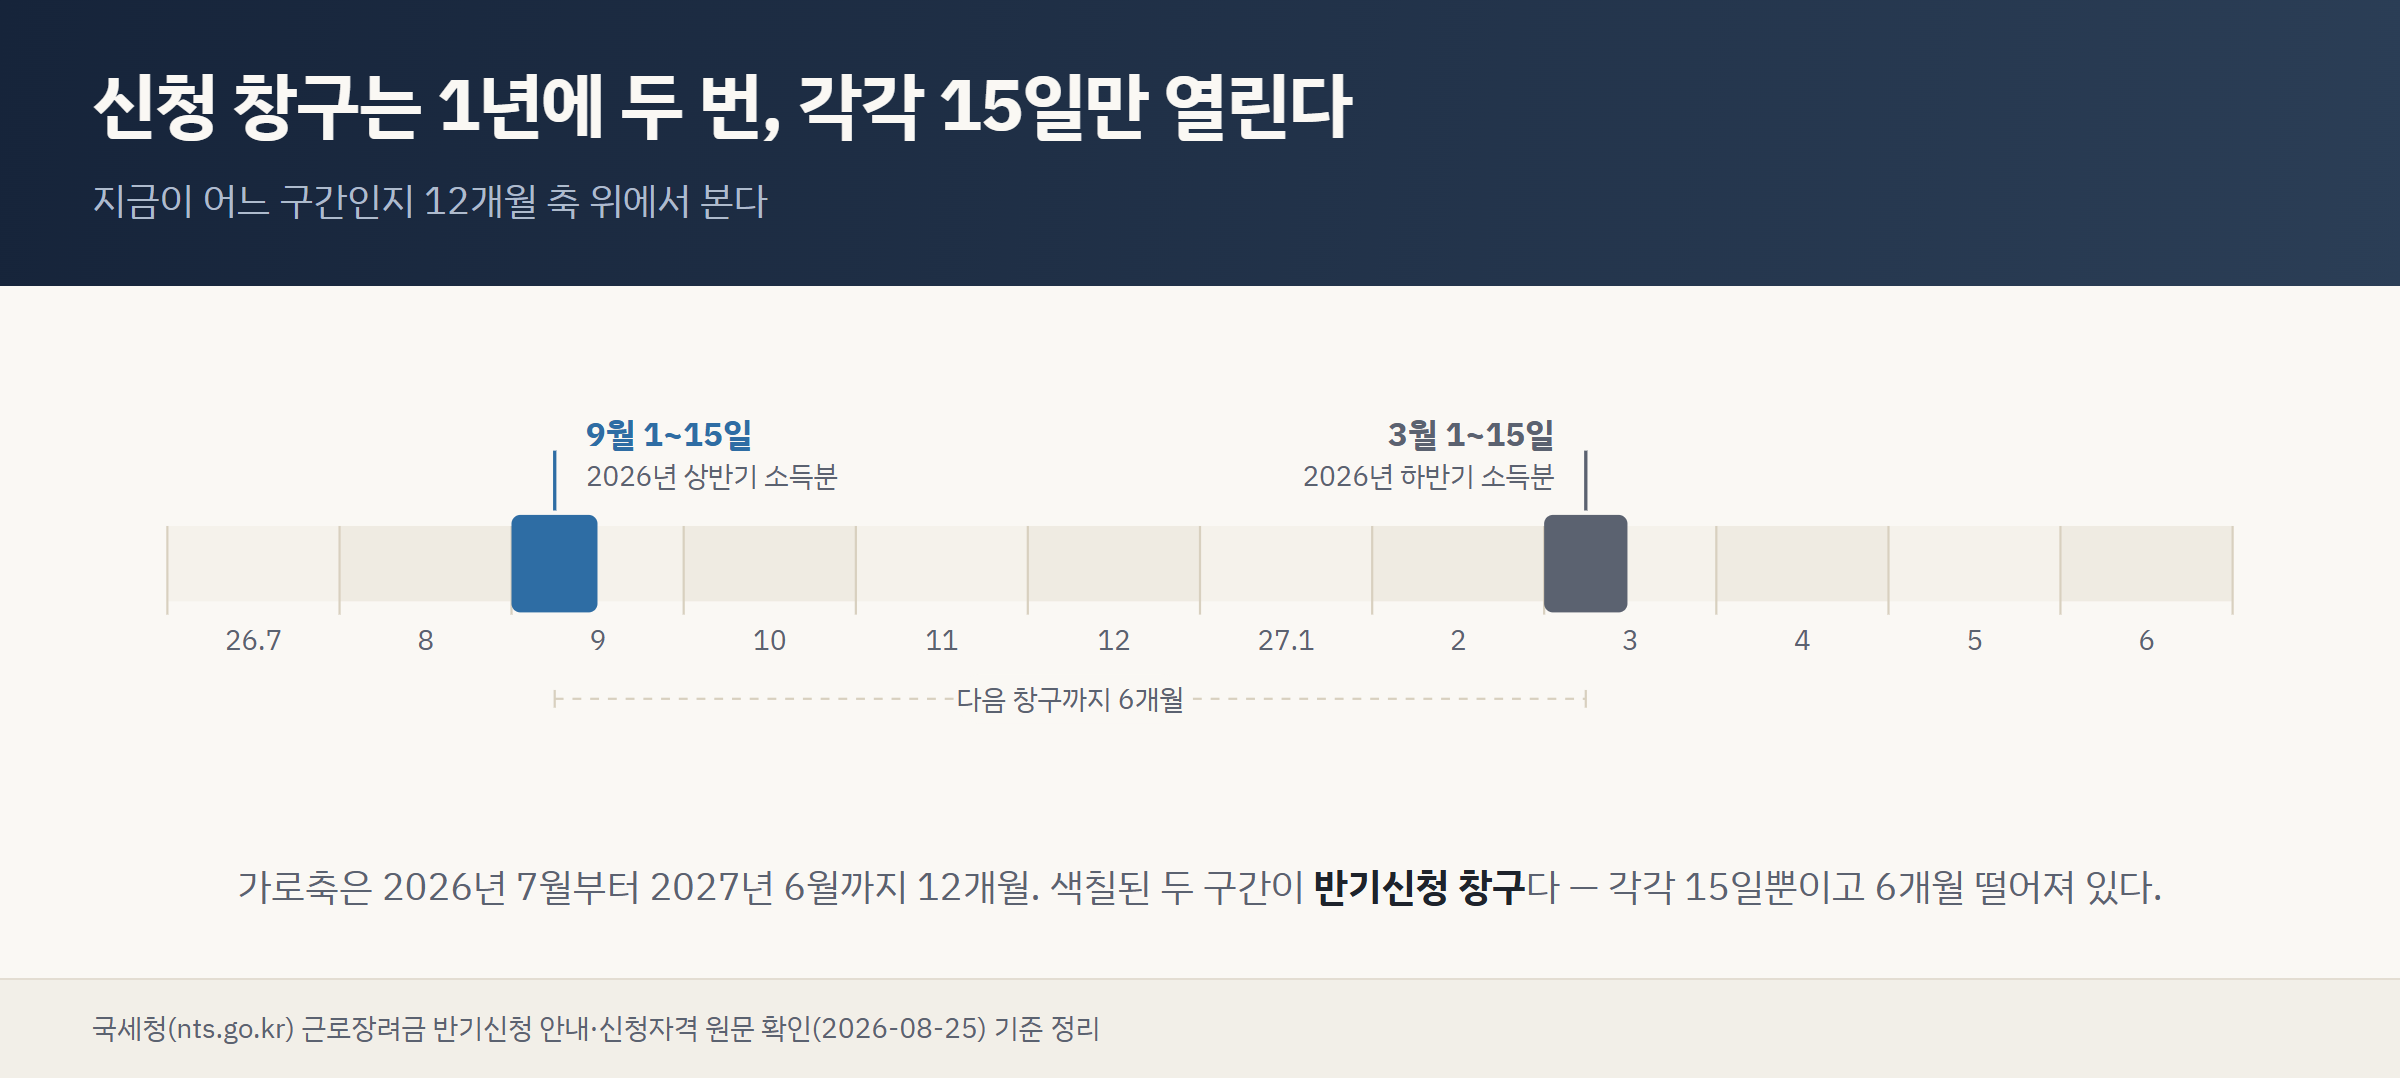
근로장려금은 매년 5월에 한 번 신청하는 제도로만 알고 있었다. 그런데 국세청 반기신청 안내 페이지를 열어보니, 같은 근로장려금인데도 1년에 두 번 신청 창구가 따로 있었다. 신청 창구는 반년마다 한 번씩 열려서, 2026년 상반기 소득분은 9월 1일에 열어 15일에 닫고 2026년 하반기 소득분은 해를 넘겨 2027년 3월 1일부터 15일까지 열린다. 지금이 딱 첫 번째 창구가 열리는 시점이라는 걸 이번에 확인했다.
정기신청과 헷갈리기 쉬운 지점이 여기였다. 정기신청은 그 전해 1년치 소득을 기준으로 이듬해 5월에 한 번만 신청하는 방식이고, 반기신청은 그해를 반으로 나눠 9월과 3월, 두 번에 걸쳐 신청하는 방식이다. 신청 시기 자체가 다르게 설계돼 있었다.
반기신청과 정기신청, 뭐가 다른가
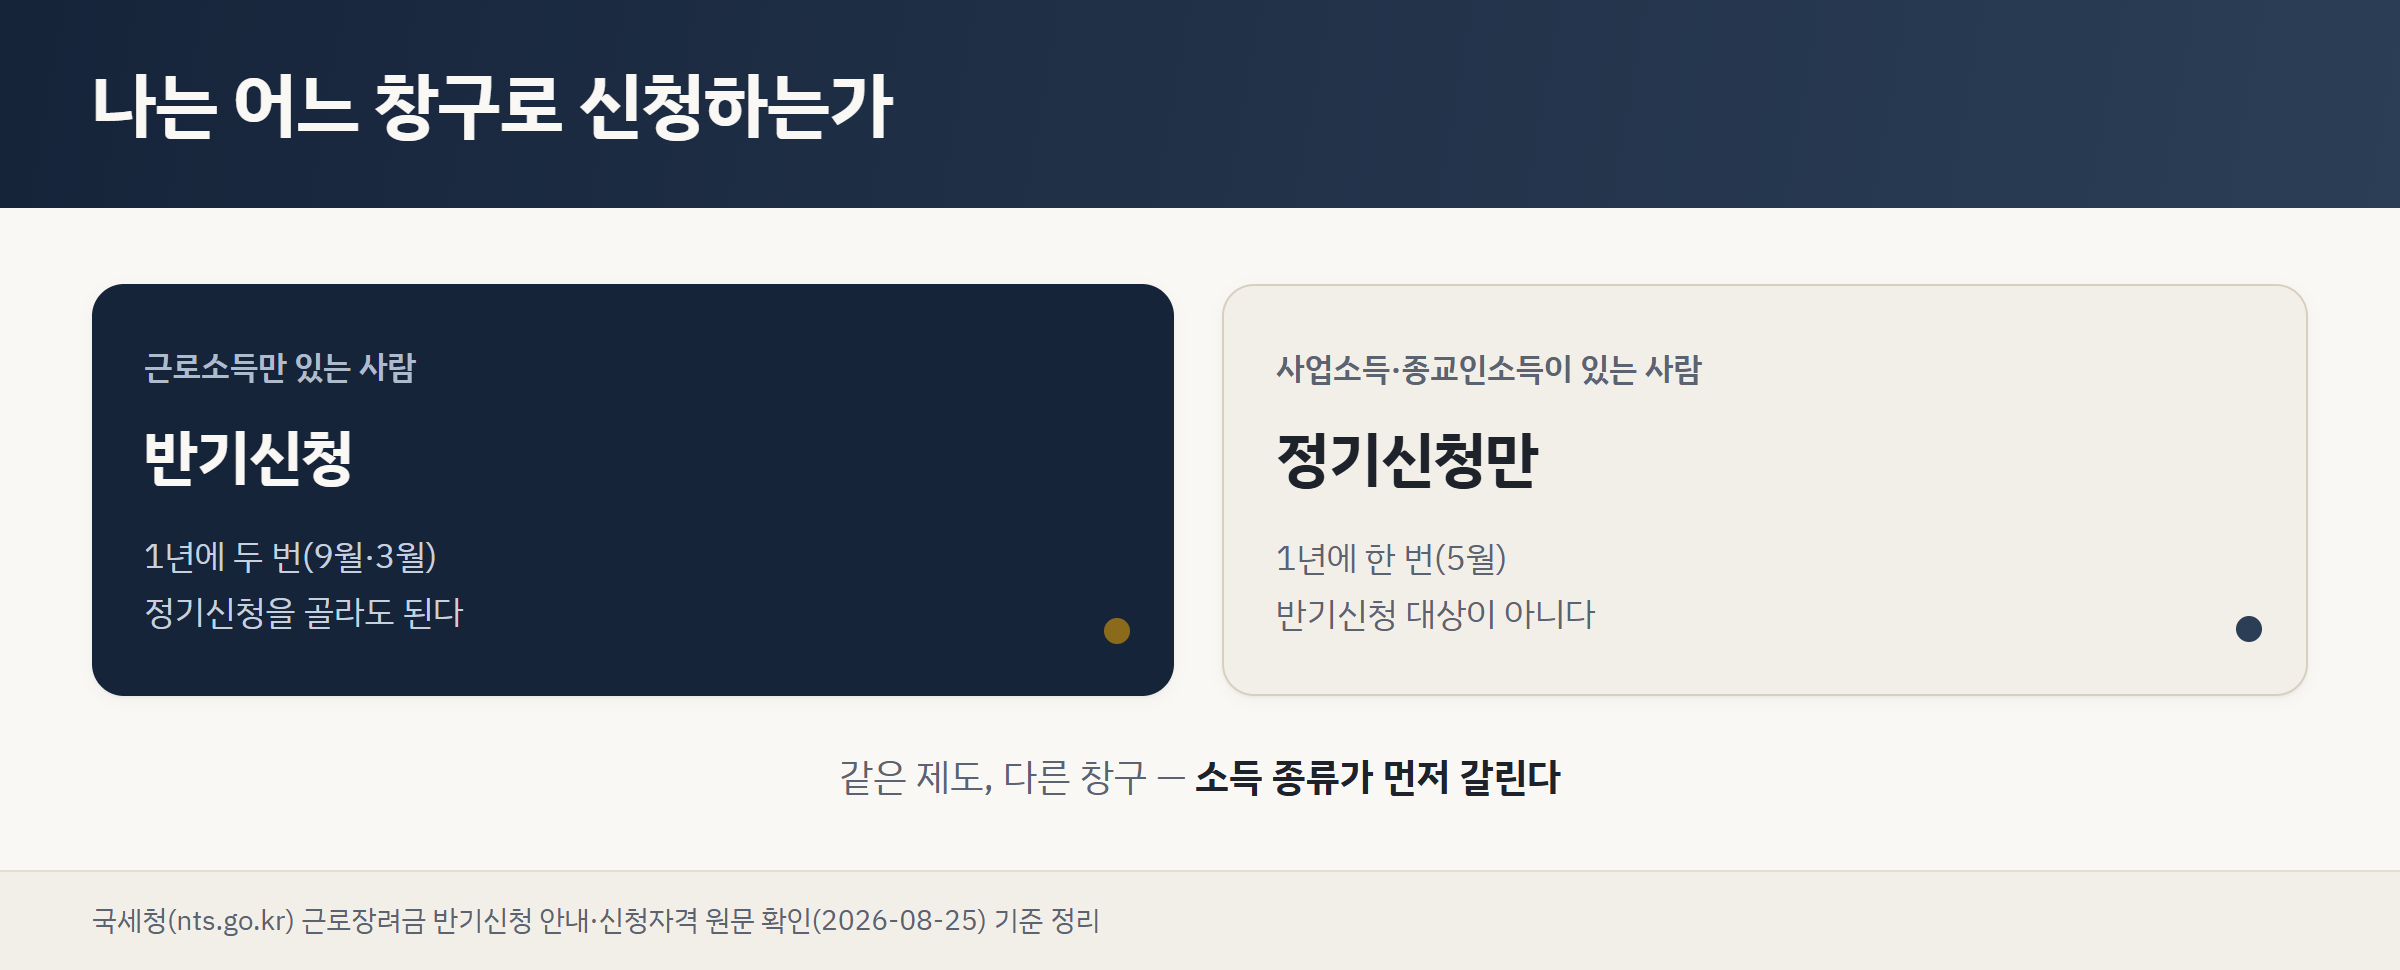
기간 말고 다른 점도 있었다. 국세청 원문에는 “근로소득만 있는 자는 반기신청과 정기신청을 선택하여 신청할 수 있고, 사업 또는 종교인 소득이 있는 자는 정기신청을 하셔야 합니다”라고 적혀 있었다. 반기신청은 아무나 고를 수 있는 옵션이 아니라, 소득 종류로 먼저 갈리는 구조였다.
나는 회사 월급 말고 다른 소득이 없어서, 근로소득자 조건 자체는 통과했다. 다만 이건 신청 창구를 고를 수 있는 자격이지, 소득·재산 기준을 통과했다는 뜻은 아니었다. 그 기준은 따로 확인해야 했다.
소득 기준부터 확인했다
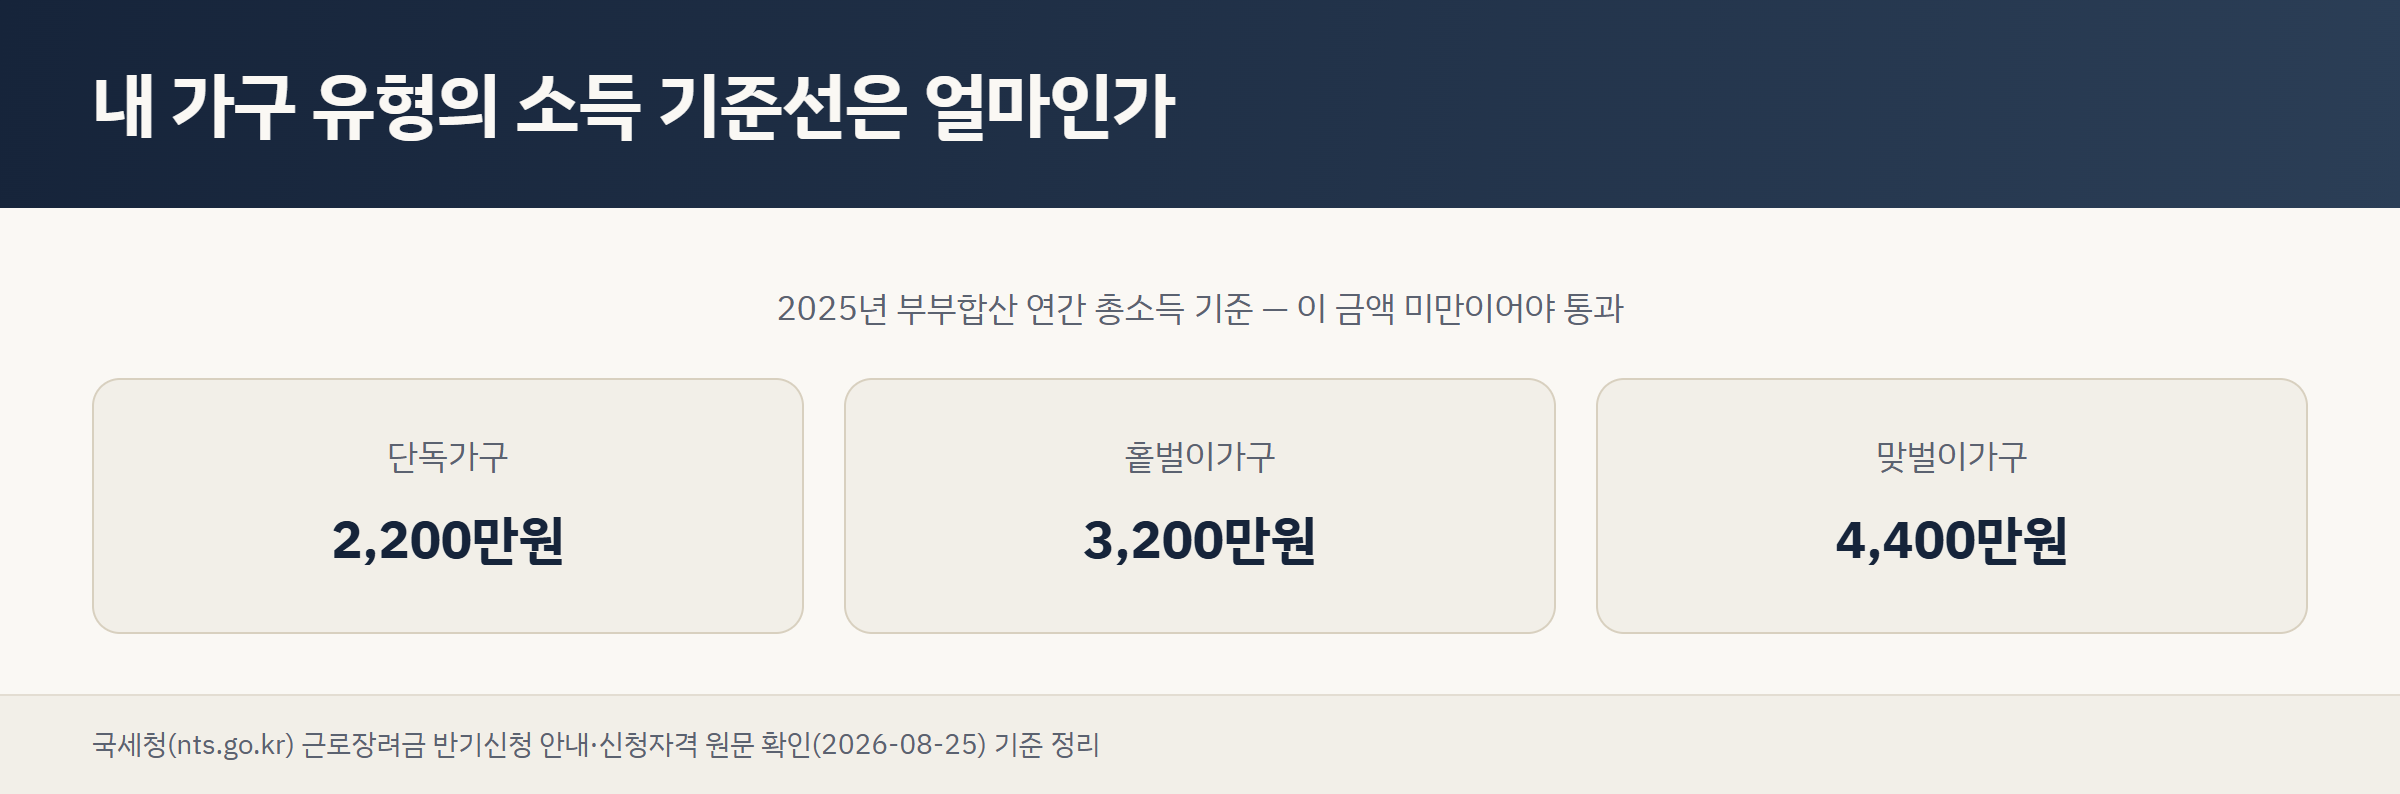
국세청 신청자격 페이지에는 소득 기준이 가구 유형별로 세 단계로 나뉘어 있었다. 기준은 2025년 부부합산 연간 총소득이고, 상한선은 단독가구 2,200만원·홑벌이가구 3,200만원·맞벌이가구 4,400만원, 이 금액 미만이어야 통과였다. 반기신청의 상반기분은 전년도(2025년) 기준 요건으로 먼저 지급되고, 2027년 6월에 2026년 실제 소득으로 다시 정산한다고 원문에 적혀 있었다.
가구 유형에 따라 기준금액이 이렇게 다르다는 것도 이번에 처음 알았다. 내가 어느 쪽에 해당하는지는 이 글만으로는 가려지지 않았다 — 배우자 소득 유무까지 따져야 하는 문제라, 실제 판정은 홈택스에서 직접 조회해야 정확할 것 같다.
재산 기준도 따로 있었다
소득 기준을 넘겨도 끝이 아니었다. 재산 기준이 별도로 있었다. 국세청 원문은 “2025년 6월 1일 현재 기준으로 주택·토지·건물·예금 등 재산 합계액이 2.4억원 미만”이어야 한다고 적고 있었다. 부채는 차감하지 않는다는 문구도 함께였다.
여기서 한 번 더 걸리는 구간이 있었다. 재산 합계액이 1.7억원 이상 2.4억원 미만이면 신청 자체가 막히는 건 아니지만, 산정된 장려금의 50%만 지급된다고 돼 있었다. 소득 기준을 통과해도 재산에서 절반으로 깎일 수 있다는 뜻이라, 두 기준을 같이 봐야 했다.

받는 돈은 왜 35%부터 시작하는가
지급액도 한 번에 다 나오는 게 아니었다. 국세청 심사·지급 안내에는 상반기분은 “연간산정액의 35%”를 먼저 지급한다고 적혀 있었다. 산정 기준은 “(상반기 근로소득÷상반기 근무월수)×(상반기 근무월수+6)”이라는 계산식이었다. 하반기에는 “연간산정액-상반기 기지급 금액”을 지급하는데, 이때 기준소득은 상반기와 하반기 근로소득을 합산한 값이라고 돼 있었다. 상반기에 추정한 연간산정액보다 실제 연간산정액이 낮게 나오면 하반기 지급액이 그만큼 줄어드는 구조라, 상반기 소득만 보고 미리 다 받는 개념은 아니었다. 국세청 원문에는 이 차액이 하반기 지급액만으로 다 상쇄되지 않을 만큼 클 경우, 초과분을 환수하고 가산세(1일 10만분의 22)까지 함께 물린다는 내용도 있었다. 하반기에 덜 받는 데서 그치지 않고 실제로 돈을 다시 내야 하는 경우도 있다는 뜻이었다.
지급 시기도 확인했다. 상반기분은 2026년 12월 30일까지 지급되고, 하반기 정산분은 그로부터 반년 뒤인 2027년 6월 30일까지 지급된다고 돼 있었다. 상반기 지급 시에는 근로장려금만 나가고, 자녀장려금은 하반기 정산 때 함께 지급된다는 문구도 있었다. 참고로 2026년 현재 기준 최대지급액은 단독가구 165만원, 홑벌이가구 285만원, 맞벌이가구 330만원인데, 이건 정기신청·반기신청 공통으로 적용되는 연간 산정액 상한이다.
신청 방법 네 가지를 확인했다
신청 경로는 원문에 네 가지로 나와 있었다. 국세청 홈택스(hometax.go.kr)에서 직접 접속해 신청하거나, 발송된 모바일 안내문에서 바로 신청하거나, ARS(1544-9944)로 전화 신청하거나, 세무서를 찾아가 직원에게 신청대리를 맡기는 방법이다. 종이 서류를 작성해 우편으로 보내는 절차는 이 네 가지 안에 포함돼 있지 않았다. 이 네 가지는 직접 신청하는 경로이고, 이 중 한 번 자동신청에 동의해두면 다음 회차부터는 별도 신청 없이 자동으로 처리되는 자동신청제도도 원문에 별도로 안내돼 있었다 — 이번 편은 처음 신청하는 경우를 기준으로 다뤘다.
확인하지 못한 것 2026년 세제개편안에는 소득 기준을 단독 2,600만원·홑벌이 3,700만원·맞벌이 5,200만원으로, 최대지급액을 단독 180만원·홑벌이 310만원·맞벌이 360만원으로 올리는 안이 포함돼 있었다. 다만 이 안은 2026년 12월 국회 본회의를 통과해야 확정되고, 적용 시점도 2027년부터로 보도돼 있어 이번 9월 반기신청에는 해당하지 않는다. 확정 여부와 정확한 적용 시점은 이번엔 가려내지 못했다. 홑벌이·맞벌이를 가르는 배우자 소득 기준의 세부 수치도 이번 글에서는 다루지 않았다.
자주 묻는 질문
Q. 반기신청 기간은 언제인가요?
2026년 상반기 소득분 반기신청 기간은 9월 1일부터 15일까지입니다.
Q. 왜 35%만 먼저 주나요?
상반기엔 연간 산정액의 35%만 먼저 받고, 나머지는 2027년 6월에 정산합니다.
Q. 하반기 소득분은 언제 신청하나요?
해를 넘겨 2027년 3월 1일부터 15일까지 열립니다.
Q. 소득 기준은 어떻게 되나요?
2025년 부부합산 연간 총소득 기준으로 단독가구 2,200만원, 홑벌이가구 3,200만원, 맞벌이가구 4,400만원 미만이어야 합니다.
시리즈 안내
근로장려금 반기신청도 정부지원금 조건을 원문으로 짚어보는 작업의 하나였다. 참고로 아래 총정리 글의 “5% 깎입니다”는 기한을 넘겨 뒤늦게 신청하는 기한후 정기신청 이야기이고, 이번 글의 반기신청과는 다른 경로다. 여러 지원금을 한자리에서 훑어본 그 기록은 근로장려금 지금 신청하면 5% 깎입니다 — 2026년 8월 정부지원금 총정리에 남겼고, 재직 상태에서 받을 수 있는지를 따로 확인한 국민내일배움카드 이야기는 국민내일배움카드, 대기업 다니는 나는 되는지 확인해봤다에 적어뒀다. 그 국민내일배움카드를 다른 각도로 다시 쓴 블로거 글(국민내일배움카드, 서류가 없다길래 뭔가 빠뜨린 줄 알았다)도 링크로 남긴다.
✍️ 글쓴이
두 아이를 키우는 직장인이다. 신청 기한이 있는 제도는 뉴스 대신 소관 기관 원문을 직접 열어 확인하고, 확인하지 못한 것은 확인 못 했다고 적는다.
※ 이 글은 국세청(nts.go.kr) 근로장려금 반기신청 안내·신청자격 페이지를 2026년 8월 25일 확인 기준으로 정리한 개인 기록입니다. 이 글은 신청을 대행하지 않으며, 개별 소득·재산 판정과 2027년 적용 예정 기준 변경 여부는 홈택스(hometax.go.kr) 또는 국세상담센터(126)에서 다시 확인하시기 바랍니다. 하반기 정산 시 환수·가산세가 실제로 얼마나 적용되는지는 개인별 계산이 필요해 세무 전문가 확인을 권합니다.
답글 남기기